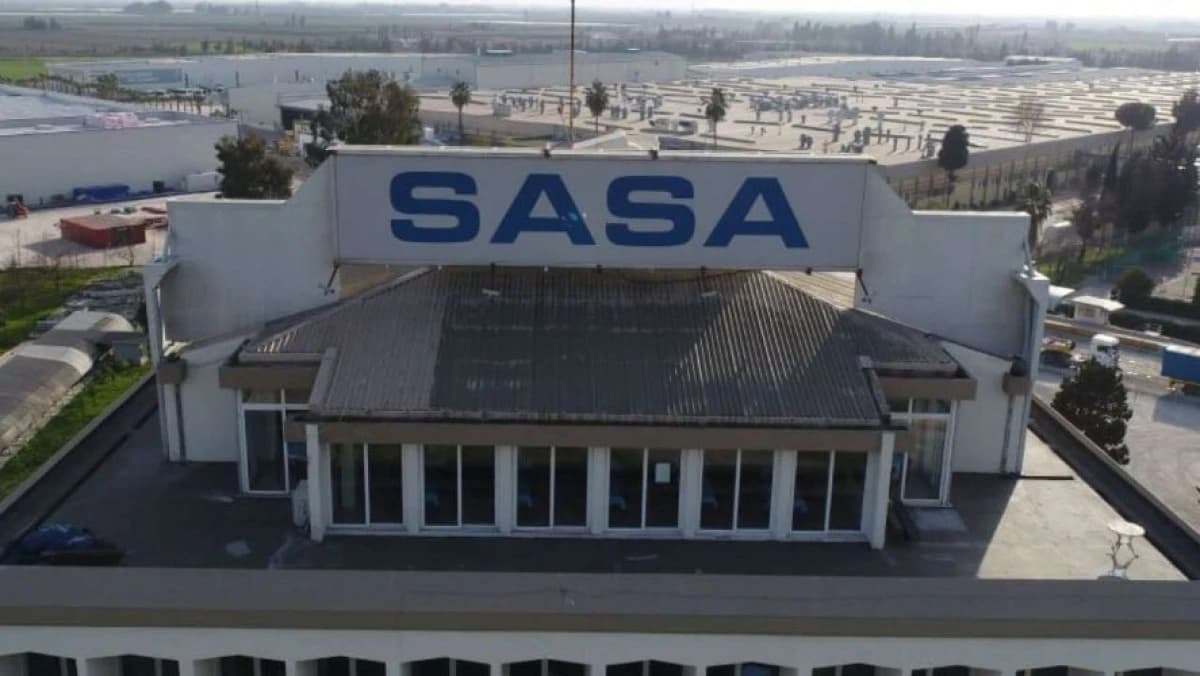
Fitch, not artışında büyük ölçekli ölçekli yatırımların tamamlanmasıyla firmanın dikey entegrasyonunun ve kârlılığının güçlenmesini, 2026’da çalışma performansında görülen keskin toparlanmayı ve borçluluğun yaklaşan evrede belirgin surette azalacağı beklentisini öne çıkardı.
Fitch, SASA’nın Türkiye’nin en büyük ölçekli polyester imalatçısı olarak iç pazardaki sağlam konumunun da kredi profilini desteklediğini söyledi. Buna karşılık fazla borçluluk, kısa vadeli finansmana bağımlılık, refinansman riski ve imalatın Adana’daki tek tesiste yoğunlaşması kredi notunu sınırlayan unsurlar arasında gösterildi.
Satış hacmi yüzde 45, FAVÖK iki kattan fazla çoğaldı
Fitch’e göre SASA’nın satış hacmi 2026’nın ilk yarısında yıllık yüzde 45 artarak 691 bin tona çıktı. Polyester cips satışları yüzde 52 çoğalmayla 336 bin tona ulaşırken, net satışlar 29,6 milyar TL’den 38,9 milyar TL’ye tırmandı.
Şirketin FAVÖK’ü aynı evrede iki kattan fazla artarak 8,5 milyar TL’ye yükseldi. FAVÖK marjı ise yüzde 11’den yüzde 22’ye çıktı.
Fitch, bu toparlanmada yepyeni imalat kapasitesinin devreye girmesinin belirleyici olduğunu belirtti. Yeni yatırımlarla SASA’nın kurulu polimerizasyon kapasitesi yıllık 1,9 milyon tona ulaşırken, Gaziantep’teki 45,7 MWp kapasiteli güneş enerjisi santrali de devreye alındı.
Kurum, büyük ölçekli sermaye aktarımı programının tamamlanmasını SASA’nın dikey entegrasyonu ve kârlılığı bakımından kayda değer bir dönüm noktası olarak değerlendirdi.
Borçlulukta düşüş öngörülüyor
Fitch, artan nakit akışı ve öz kaynakların firmanın borçluluğunu azaltmasını bekliyor. SASA’nın 2026 başında ihraç ettiği 415 milyon euroluk dönüştürülebilir tahvilin 412,6 milyon euroluk bölümü de hisseye dönüştürüldü.
Bununla beraber Fitch, FAVÖK bazlı brüt kaldıraç oranının negatif not hassasiyeti bakımından hayati gördüğü 6,5 katın altına ancak 2029’da gerilemesini bekliyor.
Kısa vadeli finansman riski sürdürülüyor
SASA’nın toplam borcu içerisindeki kısa vadeli borçların payı Haziran 2025’teki yüzde 36’dan Haziran 2026’da yüzde 30’a geriledi. Ancak kısa vadeli borç tutarı 37,9 milyar TL seviyesinde bulunurken firmanın nakdi 3,8 milyar TL oldu.
Fitch, finansal performanstaki iyileşmenin refinansman riskini azaltmasını beklese de kısa vadeli finansmana bağımlılığın firma bakımından risk olmaya devam ettiğini söyledi.
Raporda buna ek olarak SASA’nın 25 milyar dolarlık Yumurtalık rafineri ve petrokimya kompleksinin 2028’de başlamasının, finansmana katma değer sağlayacak bir birlikte yürütülen bulunmasına ve firmanın borçluluğunu makul seviyelerde tutmasına bağlı olduğu kaydedildi. Fitch, dolayısıyla söz meselesi yatırımı var olan tahminlerine dahil etmedi.
Haber Kaynağı: Haber Merkezi
SON YORUMLAR